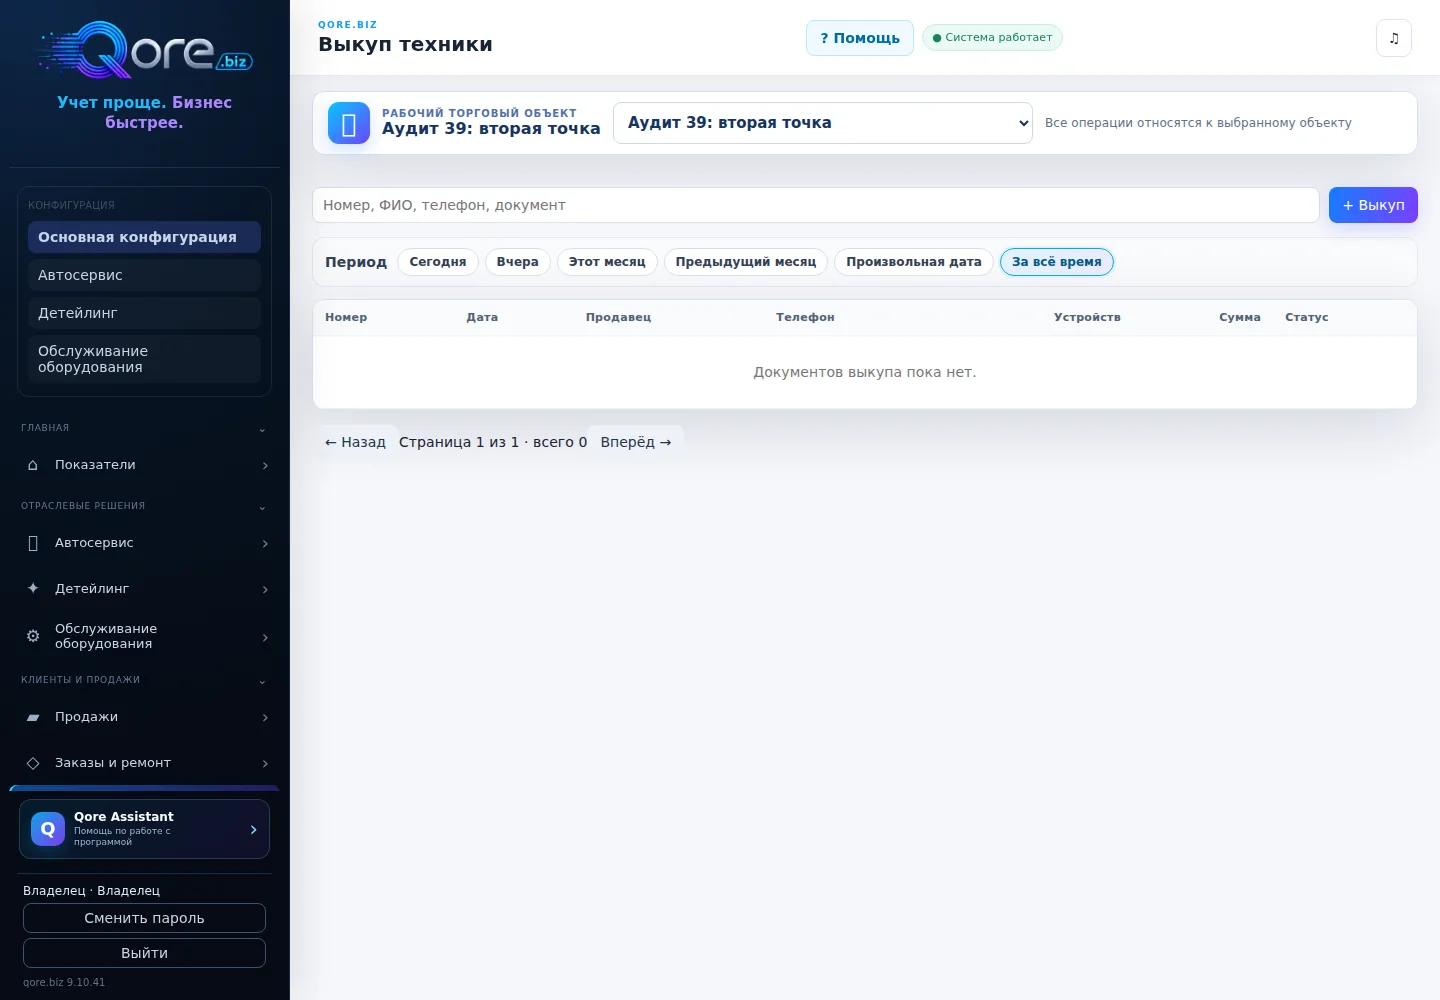
Перед началом: доступ и результат
- Для кого
- Сотруднику, который выполняет эту операцию, и руководителю, который проверяет результат.
- Что потребуется
- Нужное направление подключено; у сотрудника есть права на действие и доступ к выбранной точке.
- Результат
- Учебный пример: цена выкупа, расходы на подготовку и продажа. Разберитесь, какие суммы входят в расчёт.
1. Определите границы расчёта
Для сравнения конкретных устройств начните с управленческого расчёта прямого результата: цена продажи минус цена приобретения и прямые затраты на подготовку. Это помогает увидеть экономику экземпляра, но не заменяет итоговую прибыль компании.
Прежде чем считать, определите, какие затраты относите к устройству. Одинаковое правило важнее удобного результата в отдельной сделке. Если для одного телефона ремонт учтён, а для другого забыли деталь, сравнение будет неверным.
2. Соберите прямые расходы
Запишите стоимость выкупа, детали, оплату работ и другие расходы, которые действительно относятся к конкретному устройству. Не включайте одну и ту же сумму дважды: если внутренний расчёт ремонта уже содержит деталь, повторное добавление исказит результат.
Цена на витрине ещё не равна полученной выручке. Используйте фактическую цену продажи с учётом предоставленной скидки. До продажи расчёт является плановым; уценка и дополнительные работы меняют его.
| Учебная операция | Сумма |
|---|---|
| Выкуп устройства | 300 |
| Деталь для подготовки | 35 |
| Прямая работа | 20 |
| Прочие прямые расходы | 5 |
| Продажа после скидки | 430 |
3. Не путайте маржу и наценку
В учебном примере прямые затраты равны 360: 300 + 35 + 20 + 5. Разница с продажей за 430 составляет 70. Доля этой разницы в выручке — около 16,3%: 70 / 430 × 100. Отношение к прямым затратам — около 19,4%: 70 / 360 × 100.
Это две разные базы расчёта. Чтобы не спорить о слове «маржа», рядом с показателем указывайте формулу. Здесь 70 — результат после перечисленных прямых затрат, а не чистая прибыль после всех расходов и обязательств компании.
4. Проверьте чувствительность к уценке
Если тот же телефон продать за 400, разница уменьшится до 40. Снижение цены на 30 уменьшило прямой результат с 70 до 40 — заметно сильнее в процентном отношении. Поэтому согласование цены выкупа должно учитывать реалистичную продажную цену и возможную подготовку.
Не выдавайте плановый расчёт за прогноз гарантированной продажи. Состояние, комплектность и срок нахождения в остатках нужно оценивать отдельно. Короткая история переоценок помогает объяснить, почему первоначальный план не совпал с фактом.
5. Сохраните цепочку устройства
Свяжите расчёт с идентификатором конкретного телефона и документами выкупа, подготовки и продажи. В Qore выкуп, сервис и розница могут работать с общими клиентами и складом, но основания операций должны оставаться понятными.
Перед итоговой сверкой проверьте возвраты и незавершённые документы. Денежный поток за день и результат продажи устройства не обязаны совпадать: выкуп мог быть оплачен раньше. Для сравнения сделок используйте единый состав затрат и одинаковый период.
- Цена выкупа подтверждена документом.
- Подготовка включена один раз.
- Использована фактическая цена продажи.
- Формула процента указана.
- Прямой результат отделён от прибыли компании.
Зафиксируйте фактическую цену продажи
Цена на витрине не равна выручке при скидке или возврате. Сравнивайте приобретение с проведённой продажей конкретного устройства. Подготовка и комиссия учитываются отдельно в выбранной базе затрат.
Проверка расчёта
Сложите закупку и подготовку, затем вычтите их из фактической выручки. Учебные числа статьи не являются обещанием доходности. Для оценки чистого результата учитывайте также расходы периода.
Учебный расчёт без прочих расходов
Учебный пример: суммы и условия выбраны для объяснения расчёта.
| Показатель | Сумма / расчёт |
|---|---|
| Выкуп | 300 |
| Подготовка | 30 |
| Продажа | 420 |
| Результат до прочих расходов | 420 − 300 − 30 = 90 |
| Маржа от продажи | 90 ÷ 420 × 100 ≈ 21,4% |
| Наценка к затратам | 90 ÷ 330 × 100 ≈ 27,3% |