Перед началом: доступ и результат
- Для кого
- Сотруднику, который выполняет эту операцию, и руководителю, который проверяет результат.
- Что потребуется
- Нужное направление подключено; у сотрудника есть права на действие и доступ к выбранной точке.
- Результат
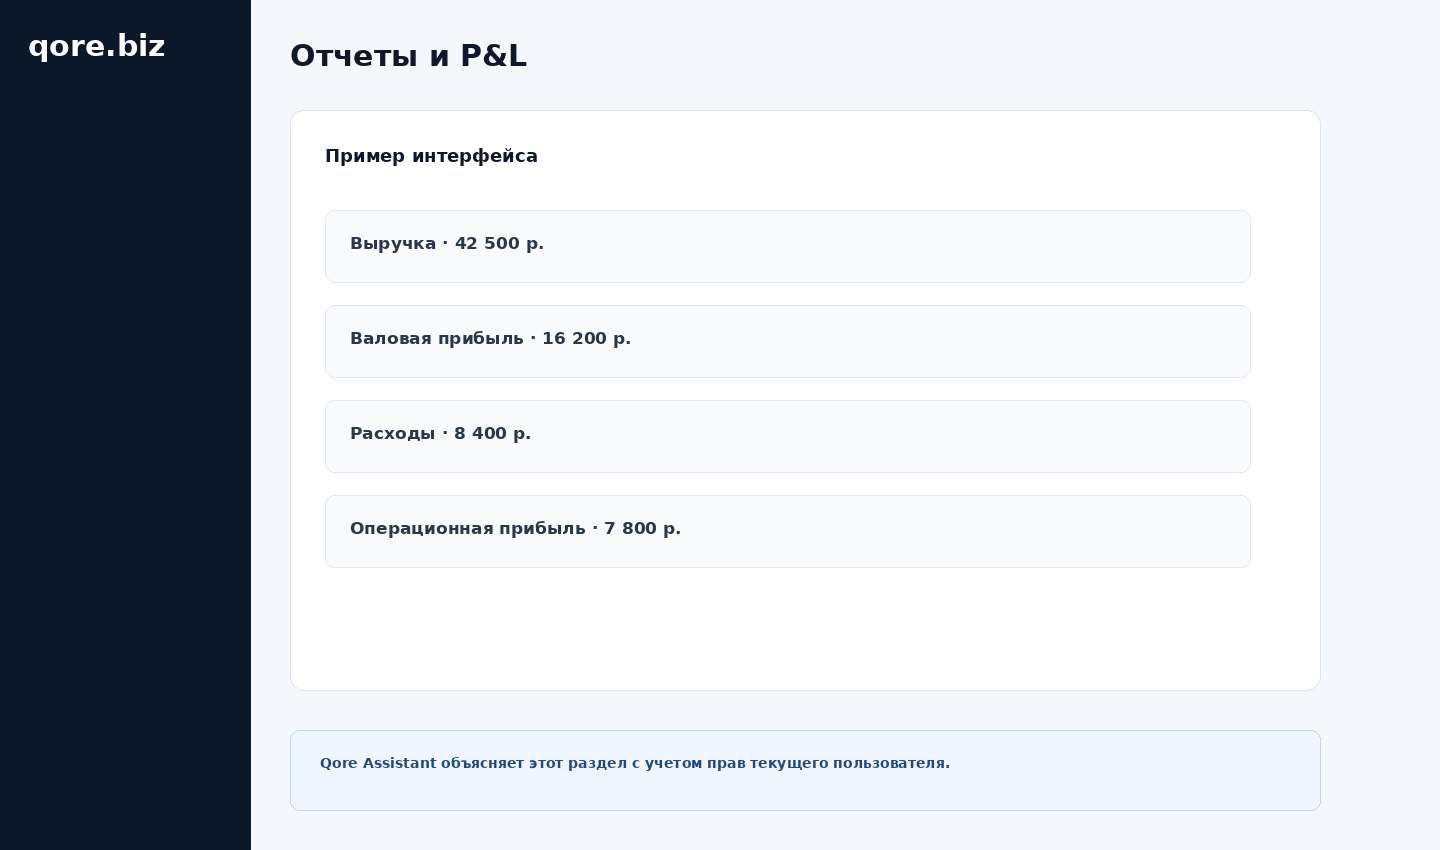
- Для контроля бизнеса разделяйте выручку, прибыль и движение денег. Они могут различаться даже при правильно оформленных операциях. Проверяйте каждый показатель через его основания.
Начните с кассы
Выберите конкретную кассу, точку и период. Сопоставьте начальный остаток, поступления, возвраты, выплаты и переводы. Банковская и наличная части должны проверяться раздельно, если у них разные источники сверки.
Отделите перевод от дохода
Перемещение денег между кассами не создаёт новую выручку компании. Учебный пример: из кассы магазина передано 100 в другую кассу. Общая сумма денег не выросла; изменилось место хранения. Найдите обе стороны операции.
Посмотрите на продажу отдельно
Выручка относится к реализации, но часть поступлений может быть внесением собственника или расчётом по другой операции. Не называйте любой приход денег продажей. Проверяйте документ и назначение движения.
Учтите стоимость и расходы
Из выручки нужно вычесть соответствующую себестоимость, чтобы оценить валовой результат. Аренда и другие расходы отвечают за следующий уровень оценки. Разница между продажей и закупкой не всегда равна чистой прибыли.
Проверьте период возврата
Возврат может пройти позже исходной продажи. В Qore влияние возврата на показатели относится к дате возврата, а список продаж показывает нетто исходных операций. Сравнивайте отчёты с пониманием их основания.
Разберите отклонение по документам
Если остаток денег не совпал, не создавайте внесение только ради нужной суммы. Найдите пропущенный расход, неверный способ оплаты или повторную операцию. Коррекция должна объясняться фактическим событием.
Сверка в Qore
Откройте показатели и нужную кассу с одинаковыми фильтрами. На учебном примере проверьте продажу, частичный возврат и перевод. Предоставляйте финансовые права только сотрудникам, которым они нужны.
Перемещение не создаёт выручку
Учебный пример: суммы и условия выбраны для объяснения расчёта.
| До | Операция | После |
|---|---|---|
| Наличные: 100; безналичные: 0 | Перемещение 20 | Наличные: 80; безналичные: 20 |
| Всего денег: 100 | Выручка от перемещения: 0 | Всего денег: 100 |